Symposium 2026
Rückblick:
Von Resilienz, Ausfallraten, Betrug, KI und dem Faktor Mensch
Zahlreiche Gäste aus dem In- und Ausland nutzen Event für Austausch
Factoring-Markt bleibt trotz globaler Herausforderungen resilient
Gutes Daten- und Risikomanagement gegen Ausfälle entscheidend
Betrugsprävention mit KI-Frühwarnsystemen und Mitarbeiter-Know-how
Agentic AI bietet großes Potenzial für Automatisierung und Effizienz
KI: Nicht viel wissen ist entscheidend, sondern selbstständiges Denken
Zum diesjährigen Factoring Symposium konnten wir erneut zahlreiche Gäste aus dem In- und Ausland begrüßen. Ob Kunden, Partner oder Interessenten: Sie alle nutzten die Gelegenheit, um sich über aktuelle Branchenentwicklungen zu informieren, aber auch um sich untereinander auszutauschen. Was treibt die Factoring-Branche derzeit um? Wie sieht die Zukunft aus? Und: Was gibt es Neues bei efcom? Antworten auf diese Fragen lieferten die Referenten auf der Bühne sowie unsere Kollegen an verschiedenen „Praxispunkten“ – kleinere Stände, an denen man mehr zu unseren Produkten und Neuentwicklungen erfahren konnte.
Factoring-Markt trotzt weltweiter Unsicherheit
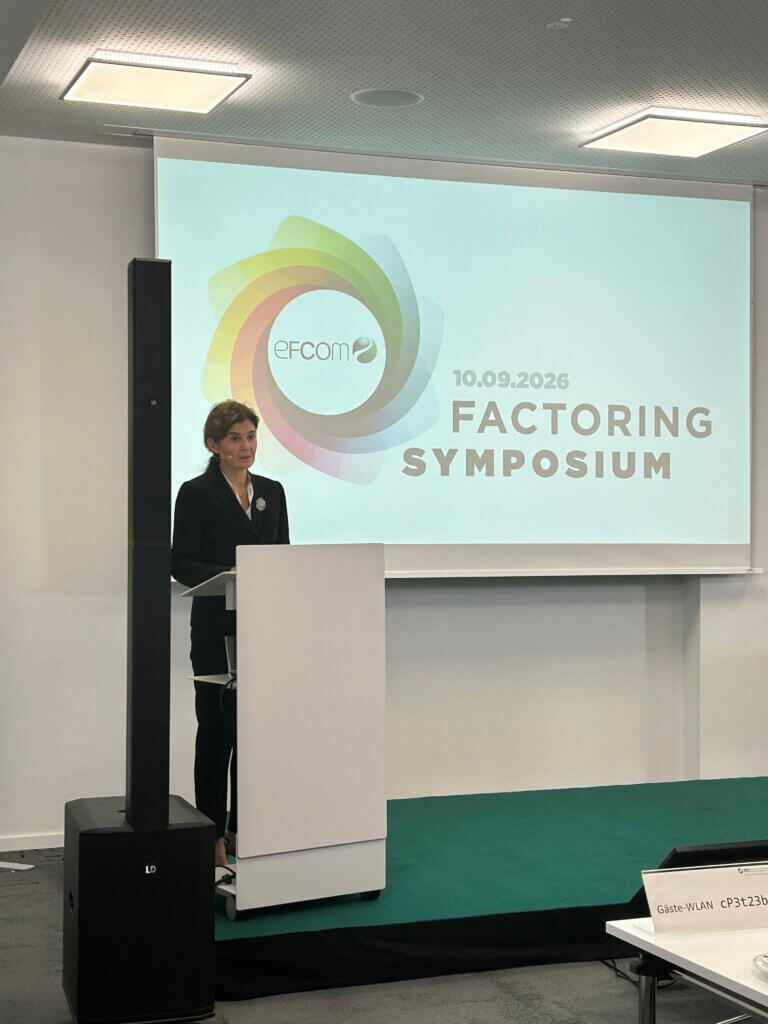
Als erste Referentin stand Betül Kurtulus in ihrer Rolle als stellvertretende FCI-Generalsekretärin auf der Bühne. Sie präsentierte aktuelle Verbandszahlen, aus denen hervorgeht, dass sich der Factoring-Markt trotz globaler Unsicherheiten resilient zeigt. Das weltweite Factoring-Volumen erreichte 2025 über 4,04 Billionen Euro (+3,7 % im Vorjahresvergleich). Das langfristige Wachstum liegt stabil bei 7,1 %. Wie sah es in den einzelnen Regionen aus? Europa bleibt weiterhin das globale Zentrum: Mit einem Volumen von 2,66 Billionen Euro hält es einen weltweiten Marktanteil von knapp 66 %. Innerhalb Europas verzeichnete Deutschland ein starkes Wachstum von 6,3 %. Nordamerika ist massiv um 35,1 % auf 160 Milliarden Euro gewachsen, Südamerika legte um 8,2 % auf 165 Milliarden Euro zu. Der Raum Asien-Pazifik bleibt bei 995 Milliarden Euro (+3.2 %) stabil. Im Nahen Osten ist ein Wachstum in Höhe von 8,7 % (auf 8,8 Mrd. €) zu verzeichnen, während Afrika bei 51,4 Milliarden Euro steht. Beide Regionen bieten laut FCI enormes, noch unausgeschöpftes Potenzial.
Welche Meilensteine und Trends waren gab es noch? Betül nannte unter anderem die europäische EBA-Richtlinie, die eine entscheidende Änderung für das echte Factoring mit sich bringt – eine Verlängerung der Ausnahmefrist für überfällige Rechnungen auf 90 Tage. Außerdem führte sie den Digitalisierungsschub im Nahen Osten an. Länder wie Saudi-Arabien und die VAE treiben nationale E-Invoicing-Modelle im Jahr 2026 voran, was das Betrugsrisiko senkt und SCF erleichtert. Nicht zuletzt berichtete Betül über ein neues umfassendes Factoring-Gesetz, das in Nigeria vor der finalen Unterzeichnung durch den Präsidenten steht – dieses kann als Blaupause für die gesamte Region gelten.
Beim FCI selbst stehen der Ausbau des Reverse Factoring sowie des Islamic Factoring im Fokus. Laut Betül hängt das zukünftige Wachstum maßgeblich von Rechtssicherheit, digitaler Infrastruktur und adäquater aufsichtsrechtlicher Behandlung ab. Hier sieht FCI eine ihrer Kernaufgaben: Die globale Industrie zu vernetzen und nachhaltige Rahmenbedingungen zu schaffen.
Gutes Daten- und Risikomanagement entscheidend
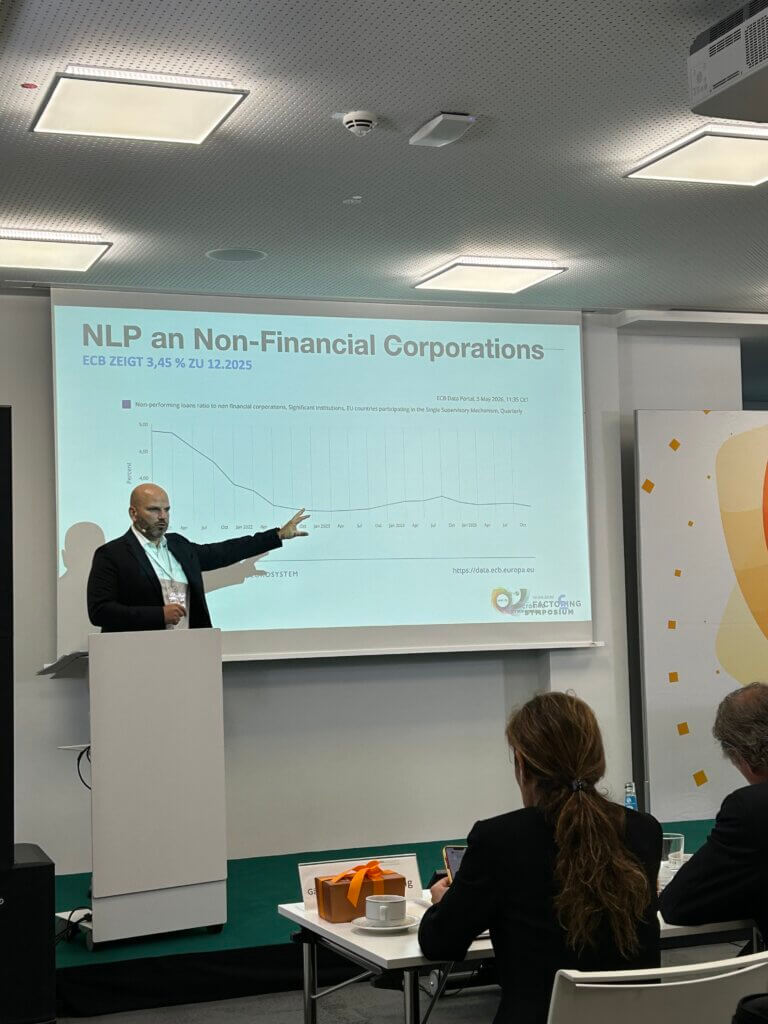
Beim zweiten Vortrag von Roland Reiser (Creditreform) ging es um die Themen SME-Klassifizierung und Eigenkapitalentlastung bei Banken, steigenden Ausfallrisiken bei kleinen und mittleren Unternehmen (KMU) sowie aktuellen wirtschaftlichen Belastungen und deren Auswirkungen auf Finanzierung und Factoring. Die Creditreform verfügt über umfangreiche Unternehmens-, Bonitäts- und Zahlungserfahrungsdaten und kombiniert diese mit menschlicher Recherche. Die Informationen werden zunehmend digital und über APIs bereitgestellt. Banken können durch eine korrekte SME-Klassifizierung nach CRR den SME-Supporting-Faktor nutzen und dadurch ihre Eigenkapitalanforderungen bzw. RWA reduzieren. Entscheidend ist eine belastbare Prüfung von Umsatz, Konzernzugehörigkeit und wirtschaftlichen Verflechtungen.
Neben dem SME-Faktor können externe Ratings bei größeren Finanzierungen zur Optimierung der Kapitalunterlegung beitragen. Vorab-Screenings können helfen, geeignete Fälle zu identifizieren und unnötige Ratingkosten zu vermeiden. Gleichzeitig verschlechtert sich das wirtschaftliche Umfeld: Insolvenzen, Zahlungsverzögerungen und Unternehmensschließungen nehmen zu. Deshalb sollten Einsparungen durch den SME-Faktor nicht isoliert betrachtet, sondern auch für Risikovorsorge und Risikomanagement berücksichtigt werden.
Die Kombination aus wirtschaftlicher Unsicherheit, steigenden Finanzierungskosten, längeren Zahlungszielen und möglichen Betrugsrisiken macht ein gutes Daten- und Risikomanagement wichtiger. Für Refinanzierer und Factoringunternehmen besteht daher die Aufgabe darin, regulatorische Eigenkapitalvorteile zu nutzen und gleichzeitig das tatsächliche Kreditrisiko konsequent zu überwachen.
Betrugsprävention: Klarheit, Konsequenz, KI und Know-how
Beim anschließenden Panel standen Wolf Stumpf von der Anwaltskanzlei Noerr, Alexander Ries als Geschäftsführer der TEBA Bank, sowie die beiden efcom-Kollegen Federicon Avellán Borgmeyer (Chief Partner Officer) und Dr. Vinai George Biju (Data Scientist) auf der Bühne. Es ging dabei um ein äußerst sensibles Thema: Betrug. Die Referenten berichteten von Fällen, bei denen sowohl langjährige, vertrauenswürdige Kunden als auch gezielt vorbereitete Betrüger betroffen waren. Typische Methoden waren gefälschte Rechnungen, Lieferscheine und E-Mails sowie manipulierte Finanzinformationen. Teilweise wurde der Betrug über Jahre vorbereitet. Wie kann man sich davor schützen? Wichtige Maßnahmen sind klare vertragliche Prüfungs- und Informationsrechte, Verifikationsgrenzen, Bestätigungen von Forderungen, regelmäßige externe Prüfungen und anlassbezogene Vor-Ort-Prüfungen. Kunden sollten verpflichtet sein, Auffälligkeiten und Veränderungen ihrer wirtschaftlichen Situation proaktiv zu melden.
Mittels KI und Datenanalysen lassen sich ungewöhnliche Muster identifizieren, z. B. Doppelrechnungen, auffällige Gutschriften, ungewöhnliche Direktzahlungen, lang anhaltende hohe Forderungen oder untypische Veränderungen bei Umsatz und Forderungsbeständen. Ziel ist es, verdächtige Entwicklungen möglichst früh zu erkennen. Trotz allem bleibt der Mensch entscheidend. Denn: Die Systeme sollen den Menschen unterstützen, nicht ersetzen. Automatisch erkannte Auffälligkeiten müssen durch Mitarbeiter überprüft werden, da es auch Fehlalarme geben kann. Besonders sinnvoll ist die Kombination aus automatisierter Analyse und gezielter Vor-Ort-Prüfung.
Wenn ein Verdacht entsteht, müssen zunächst die Fakten geklärt, gegebenenfalls externe Prüfer oder Ermittler eingeschaltet und rechtliche sowie versicherungsrechtliche Aspekte berücksichtigt werden. Entscheidend ist, nicht zu lange abzuwarten, da Vermögenswerte andernfalls möglicherweise verschwinden oder ins Ausland transferiert werden. Betrugsprävention sollte daher nicht auf einzelne Kontrollen beschränkt sein. Mitarbeiter müssen für Warnsignale und ungewöhnliches Kundenverhalten sensibilisiert werden. Ebenfalls wichtig: Nach einem Betrugsfall sollte nicht primär nach Schuldigen gesucht werden, sondern danach, welche Prozesse verbessert werden können. Letztlich entsteht eine effektive Betrugsprävention im Factoring aus dem Zusammenspiel von klaren Verträgen, konsequenten Prüfungen, Daten- und KI-gestützten Frühwarnsystemen sowie erfahrenen Mitarbeitern, die Auffälligkeiten bewerten und schnell handeln.
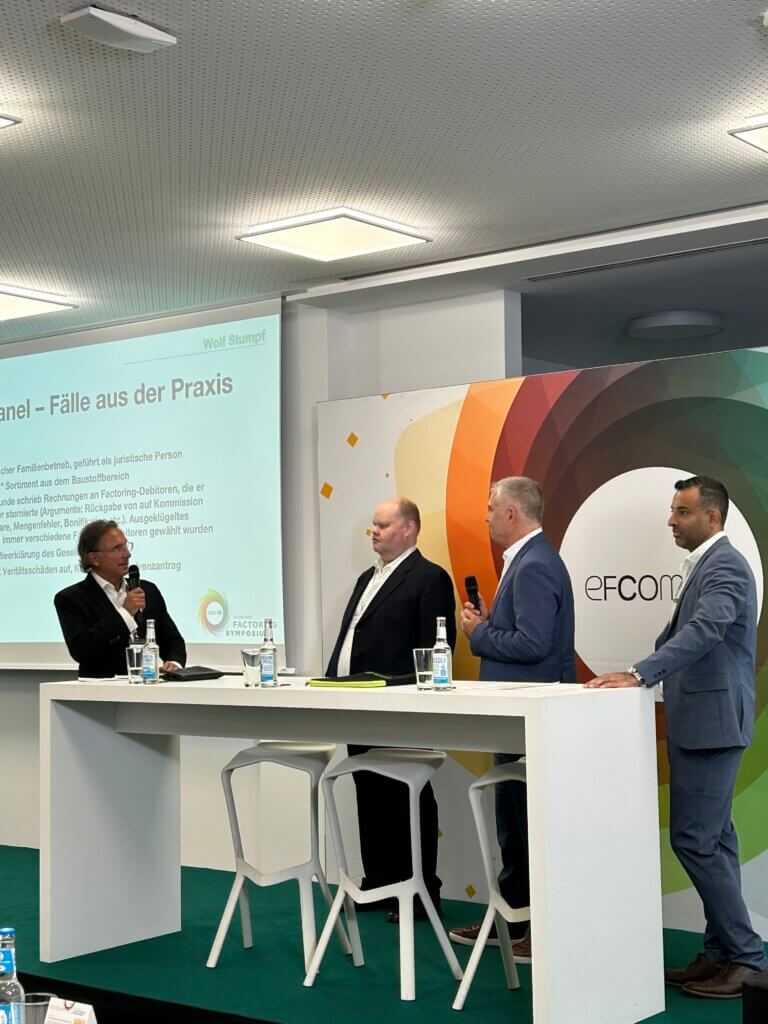
Von links nach rechts: Federico Avellàn Borgmeyer, Wolf Stumpf, Alexander Ries, Dr. Vinai George Biju
Agentic AI: großes Potenzial, kombiniert mit Sicherheit und Kontrolle
Der anschließende Vortrags-Slot bestand aus zwei Referenten: Während Dr. Björn Engelmann vom Fraunhofer Institut IAIS über den Stand der Dinge im Bereich Agentic AI berichtete, präsentierte Dinko Mehmedagic von Goya Finance Beispiele für eine praktische Anwendung von KI im Factoring. Herr Engelmann zeigte die Entwicklung von regelbasierten Expertensystemen über Deep Learning und generative KI hin zu Agentic AI. Während klassische Chatbots vor allem auf Anfragen reagieren, können KI-Agenten selbstständig Ziele in Teilaufgaben zerlegen, Informationen beschaffen, Entscheidungen treffen und über sogenannte Tools auch Aktionen ausführen – beispielsweise auf Datenbanken, das Internet oder Unternehmenssysteme zugreifen. Anhand von Beispielen aus Excel und der Softwareentwicklung wurde gezeigt, wie Agenten bereits heute Dokumente analysieren, Aufgaben bearbeiten, Code entwickeln und Tests durchführen können.
Gleichzeitig bestehen Herausforderungen hinsichtlich Kontrolle, Sicherheit, Datenschutz, Qualitätssicherung und dem möglichen Verlust von Fachwissen. Daher sollte klar definiert werden, welche Aufgaben ein Agent selbstständig übernehmen darf und wo weiterhin ein Mensch die Kontrolle behält.
Der zweite Vortrag zeigte die praktische Anwendung von KI im Factoring und Forderungsmanagement. KI wird bei Goya Finance unter anderem zur automatisierten Rechnungsprüfung, Risikobewertung, Betrugserkennung und für das Forderungsmanagement eingesetzt. Auch Voice AI kann Gespräche mit Schuldnern führen und beispielsweise Zahlungsaufschübe oder Ratenzahlungen vereinbaren. Dadurch lassen sich Prozesse laut Vortrag deutlich beschleunigen und mit kleineren Teams bewältigen.
Die zentrale Botschaft beider Vorträge war: Agentic AI bietet großes Potenzial für Automatisierung und Effizienz, sollte aber gezielt und mit klaren Sicherheits- und Kontrollmechanismen eingesetzt werden. Nicht jede Aufgabe eignet sich für einen autonomen Agenten; entscheidend sind der konkrete Nutzen, das Risiko und die Möglichkeit einer sinnvollen menschlichen Kontrolle.
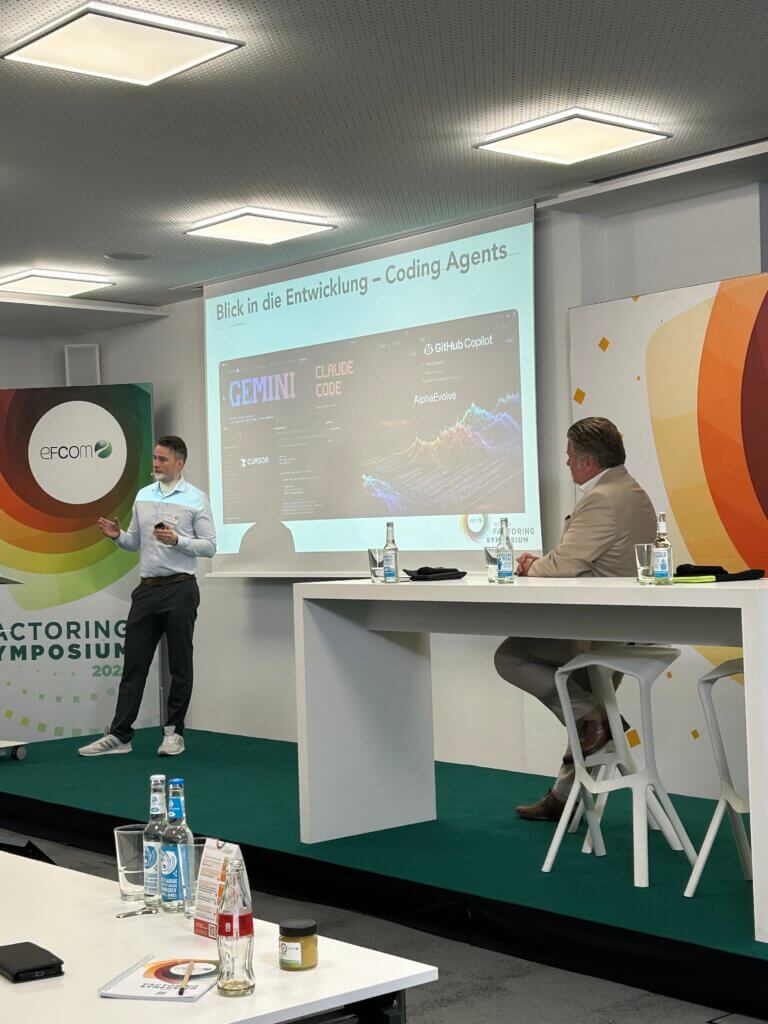
Links: Dr. Björn Engelmann, rechts: Dinko Mehmedagic
KO durch KI? Kann, muss nicht sein.
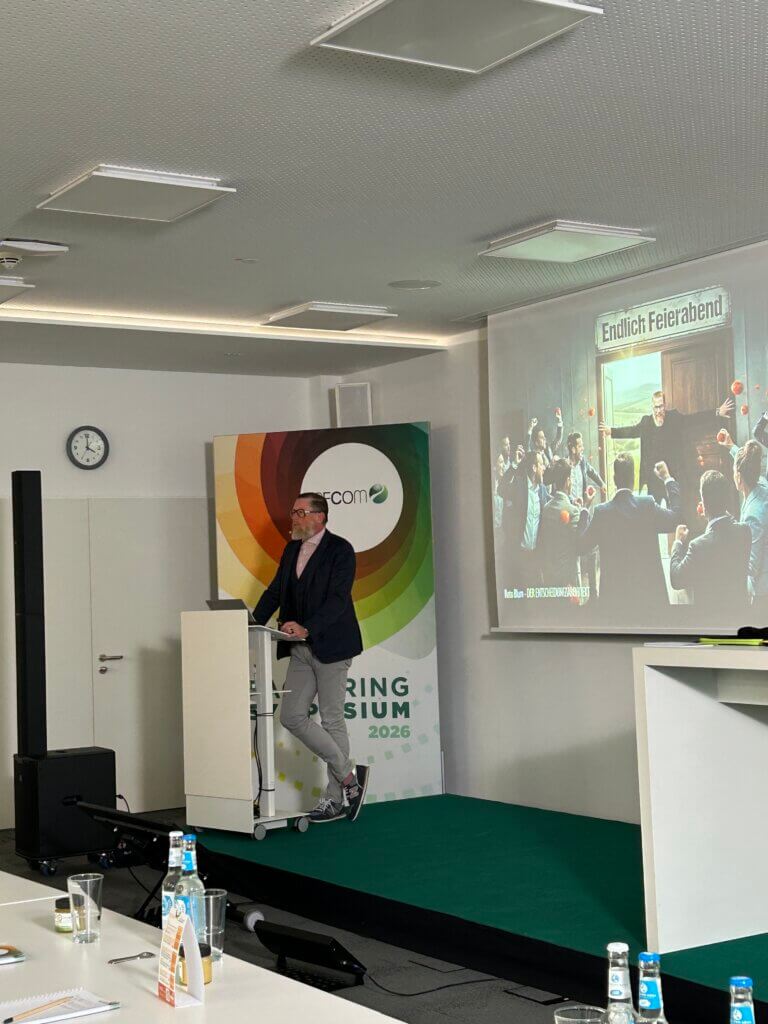
Zum Abschluss beschäftigte sich der auch als Entscheidungsarchitekt bekannte Reto Blum mit der Frage, wie sich unser Denken und unsere Entscheidungsfähigkeit durch die zunehmende Nutzung von Technologie und insbesondere KI verändern. Seine zentrale These lautet: Wir haben heute mehr Informationen und digitale Hilfsmittel als je zuvor, aber das bedeutet nicht automatisch, dass wir bessere Entscheidungen treffen. Unser Gehirn ist evolutionär darauf ausgelegt, Energie zu sparen und schnell auf Situationen zu reagieren. Deshalb greifen wir häufig auf Intuition, Gewohnheiten und mentale Abkürzungen zurück.
Anhand verschiedener Experimente – etwa dem Stroop-Test, dem „Moses-Illusion“-Beispiel oder dem sogenannten Bestätigungsfehler – zeigte Blum, dass wir unsere eigenen Entscheidungen häufig überschätzen und Informationen bevorzugen, die zu unseren bisherigen Vorstellungen passen. Mehr Wissen kann dabei sogar zu schlechteren Entscheidungen führen, wenn wir nicht kritisch hinterfragen, wie wir zu einer Entscheidung gelangen. Besonders in einer komplexen und schnelllebigen Welt stoßen Erfahrung und Intuition zunehmend an ihre Grenzen.
KI kann diese Entwicklung verstärken, wenn wir sie lediglich als Denkersatz nutzen. Sie liefert schnell plausible Antworten, die wir leicht übernehmen können, ohne sie ausreichend zu prüfen. Dadurch besteht die Gefahr, dass wir weniger selbst analysieren, unsere eigene Urteilskraft schwächen und immer stärker von digitalen Systemen abhängig werden. Blum plädiert deshalb dafür, KI nicht als „Krücke“, sondern als „Denkverstärker“ einzusetzen. Wir sollten Antworten hinterfragen, Gegenargumente suchen, eigene Annahmen überprüfen und uns bewusst auch mit schwierigen Denkaufgaben auseinandersetzen. Seine zentrale Botschaft lautet: Nicht möglichst viel wissen ist entscheidend, sondern die Fähigkeit, selbstständig zu denken, zu zweifeln und gute Entscheidungen zu treffen.